 EN
 ES
 PT
-
 Beef Casino
Bewertungen
-
 Iris Casino
Bewertungen
-
 Fugu Casino
Bewertungen
-
 SpinBetter Casino
Bewertungen
-
 Slotoro Casino
Bewertungen
-
 Lucky Lion Casino
Bewertungen
-
 HitnSpin Casino
Bewertungen
-
 V.Vegas Casino
Bewertungen
-
 Blockspins Casino
Bewertungen
-
 FieryPlay Casino
Bewertungen
-
150 Freispiele Erhalten

-
5 Freispiele Erhalten

-
€1.500 + 150 Freispiele Erhalten

-
50 Freispiele Erhalten

-
60 Freispiele Erhalten

-
100% bis zu €500 + 100 FS Erhalten

-
50 Freispiele Erhalten

-
350% bis zu €/$15.000 + 350 FS Erhalten

-
100% bis zu $/€1.000 oder 1 BTC + 200 FS Erhalten

-
500% bis zu €2.625 + 350 FS Erhalten

Finanzielle Risikoprüfungen beim Glücksspiel in Großbritannien: Was Spieler 2026 wissen sollten
Die britische Glücksspielkommission (UK Gambling Commission, UKGC) erläuterte am 7. Juli 2026 die schrittweise Einführung der Financial Risk Assessments. Sie richten sich an eine kleine Gruppe: Spieler mit hohen Einzahlungen, die aktuell finanzielle Schwierigkeiten haben. Die meisten werden nie betroffen sein. Laut Kommission sollen nach der vollständigen Einführung weniger als 3 % der Konten geprüft werden.
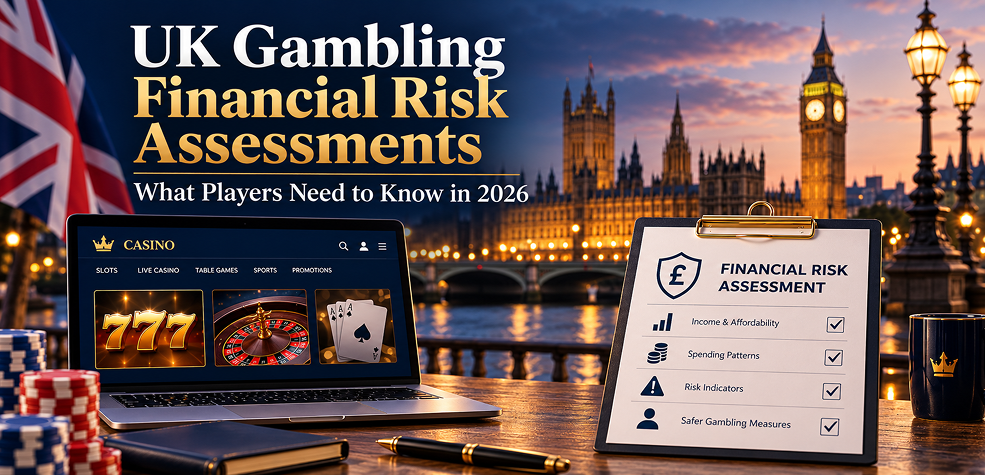
Finanzielle Risikoprüfungen beim Glücksspiel werden oft als Test dafür bezeichnet, wie viel jemand ohne Schaden verlieren kann. Das stimmt nicht: Die Prüfung sucht bei Kunden mit hohen Einzahlungen nach bereits bestehenden finanziellen Problemen. Dieser Leitfaden erklärt, wer geprüft werden könnte, welche Daten ein Casino erhält und was zum 19. Oktober 2026 beschlossen oder erst geplant ist. Ergänzend lohnt sich der Blick auf die Regulierung des Online-Glücksspiels in Europa.
Was ist ein Financial Risk Assessment beim Glücksspiel?
Ein Financial Risk Assessment (FRA) ist eine kurze Prüfung, die ein Casino bei einer Kreditauskunftei anfordert. Die Auskunftei bewertet begrenzte Informationen über finanzielle Risiken eines Kunden mit hohen Einzahlungen; der lizenzierte Betreiber erhält das Ergebnis. Ein in Großbritannien lizenziertes Casino, das unter die Regel fällt, soll diesen Weg nutzen, statt den Kunden um Unterlagen zu bitten. Dabei werden weder Einkommen noch Gehalt überprüft, und der Betreiber soll keine vollständige Kreditauskunft erhalten.
Deshalb ist die Bezeichnung „Leistbarkeitsprüfung“ irreführend. Ein FRA berechnet kein persönliches Budget. Die Frage ist enger: Weisen Zahlungsausfälle, Rückstände oder ein Schuldenmanagementplan bei diesem Vielspieler auf aktuelle Schwierigkeiten hin?
Financial Risk Assessment und Financial Vulnerability Check im Vergleich
Beide Maßnahmen sind getrennt. Ein Spieler kann die Voraussetzungen einer Prüfung erfüllen, ohne unter die andere zu fallen.
| Financial Vulnerability Check | Financial Risk Assessment | |
|---|---|---|
| Hauptzweck | Erhebliche finanzielle Verwundbarkeit erkennen | Finanzielle Schwierigkeiten bei Kunden mit hohen Einzahlungen erkennen |
| Grundlage | Einfache Prüfung öffentlich verfügbarer Daten | Begrenzte Prüfung anhand von Kreditauskunftsdaten |
| Einfluss auf Bonitätsscore | Nein | Nein |
| Unterlagen | Nicht nötig, sofern keine Bedenken auftreten | In den meisten Fällen ohne zusätzlichen Aufwand vorgesehen |
| Status | Bereits bestehende separate Maßnahme | Schrittweise Einführung |
Die Vulnerability-Prüfung untersucht beispielsweise Insolvenzbeschlüsse oder unbezahlte Schulden. Die UKGC legte den Auslöser ab dem 28. Februar 2025 auf 150 £ Nettoeinzahlungen innerhalb von 30 gleitenden Tagen fest. Das FRA setzt bei deutlich höheren Beträgen an und nutzt Daten von Kreditauskunfteien. Es ergänzt die Maßnahmen für verantwortungsbewusstes Glücksspiel, ohne sie zu ersetzen.
Wer kann ein Financial Risk Assessment auslösen?
Entscheidend sind die Nettoeinzahlungen eines Kunden innerhalb eines gleitenden Zeitraums: Einzahlungen minus Auszahlungen, rückwirkend vom jeweiligen Zeitpunkt berechnet und nicht täglich um Mitternacht zurückgesetzt. Dies unterscheidet sich von den Einzahlungslimits beim Glücksspiel, die Spieler oder Betreiber festlegen können.
Die UKGC hat Schwellenwerte für die erste und die geplante letzte Phase angekündigt. Für die Zwischenphasen sind noch keine Schwellenwerte festgelegt.
| Altersgruppe | Phase 1 (zunächst größte Betreiber) | Geplante letzte Phase |
|---|---|---|
| Ab 25 Jahren | Mehr als 5.000 £ Nettoeinzahlungen innerhalb gleitender 24 Stunden | Mehr als 1.000 £ innerhalb gleitender 24 Stunden oder mehr als 3.000 £ innerhalb gleitender 90 Tage |
| Unter 25 Jahren | Mehr als 2.500 £ Nettoeinzahlungen innerhalb gleitender 24 Stunden | Mehr als 750 £ innerhalb gleitender 24 Stunden oder mehr als 2.000 £ innerhalb gleitender 90 Tage |
Phase 1 beginnt bei den größten Betreibern. Nach Angaben der Kommission überschreiten weniger als 0,5 % der Kunden die Schwelle von 5.000 £. Ein Startdatum wurde noch nicht veröffentlicht; es soll in der formellen Antwort auf die Konsultation stehen. Die endgültigen Schwellenwerte sind ein Ziel, keine bereits geltende Vorschrift. Es wäre falsch zu behaupten, jedes britische Casino prüfe Spieler schon ab 1.000 £.
Welche Informationen darf ein Casino erhalten?
Eine Kreditauskunftei kann zahlreiche Angaben in ihr internes Modell einbeziehen. Der Betreiber erhält jedoch nur das Ergebnis: eine Gesamtbewertung des finanziellen Risikos und vier Datenpunkte:
- Zahlungsausfälle;
- mehrere Zahlungsrückstände;
- erhebliche Zahlungsrückstände;
- ob für den Kunden ein Schuldenmanagementplan besteht.
Der Betreiber erhält keine gewöhnliche vollständige Kreditauskunft. Aus den UKGC-Unterlagen geht nicht hervor, dass ein Casino Gehalt, Kontostand oder Transaktionsverlauf sehen darf. Die Daten dürfen ausschließlich für regulatorische, nicht für kommerzielle Zwecke genutzt werden. Der Pilotversuch erklärt die Auswahl: Kunden mit hohen Einzahlungen hatten zwei- bis viermal häufiger einen Schuldenmanagementplan und waren zwei- bis fünfmal so häufig im letzten Jahr von einem Zahlungsausfall betroffen.
Beeinflusst ein FRA die Kreditwürdigkeit?
Nein. Laut UKGC darf die Prüfung die Bonitätsbewertung einer Person nicht verändern. Die Daten kommen zwar von Auskunfteien, aber niemand beantragt einen Kredit. Im Pilotversuch konnten 97 % der Kunden oberhalb der Schwelle ohne zusätzlichen Aufwand geprüft werden.
Müssen Spieler Kontoauszüge vorlegen?
Nicht grundsätzlich. Für die meisten betroffenen Kunden soll der Ablauf ohne Dokumente funktionieren. Die UKGC betont, dass routinemäßige Unterlagenanforderungen nach einer Bewertung keinen regulatorischen Nutzen bringen würden.
Bei einer kleinen Gruppe — weniger als 0,1 % der Konten beziehungsweise etwa 1 von 1.000 — ist eine automatische Prüfung nicht möglich. Dazu können Menschen gehören, die kürzlich nach Großbritannien gezogen sind oder ihren Namen beziehungsweise ihre Adresse geändert haben. Dann muss der Betreiber die Identität ordnungsgemäß prüfen und kann Open Banking oder Dokumentenprüfungen einsetzen. Das ist eine Ausnahme, nicht der Regelfall.
Was geschieht, wenn finanzielle Schwierigkeiten festgestellt werden?
Eine automatische Kontosperre gibt es nicht; ebenso wenig muss das Casino das Konto zwingend schließen. Die UKGC erwartet angemessene Maßnahmen unter Berücksichtigung aller Informationen über den Kunden, auch risikomindernder Faktoren. Genannte Beispiele sind:
- weniger Marketing an gefährdete Verbraucher senden;
- Kunden beim Festlegen von Einzahlungslimits helfen oder diese bei Bedarf senken.
In den ersten Phasen wird die UKGC einen Betreiber nicht allein deshalb sanktionieren, weil er nach einem FRA keine Maßnahme ergreift. Andere Lizenzpflichten bleiben jedoch durchsetzbar.
Sind Financial Risk Assessments dasselbe wie KYC?
Nein. Know Your Customer (KYC) beziehungsweise die Identitätsprüfung bestätigt Identität, Alter und weitere Kontodaten. Ein FRA betrifft das finanzielle Risiko einer bestimmten Gruppe von Kunden mit hohen Einzahlungen.
Eine Überschneidung entsteht nur, wenn eine reibungslose Bewertung nicht möglich ist und die Identität ordentlich bestätigt werden muss. Eine bestandene Identitätsprüfung hebt ein FRA nach Erreichen der Schwelle nicht auf. Ebenso ersetzt ein FRA keine Identitätsprüfung.
Financial Risk Assessments 2026: Was ist tatsächlich bestätigt?
Der folgende Stand beruht auf UKGC-Veröffentlichungen vom 7. Juli 2026.
Bestätigt
Die offizielle Mitteilung bestätigt:
- Die UKGC hat eine schrittweise Einführung beschlossen.
- Die Schwellenwerte für Phase 1 und die geplante Endphase wurden veröffentlicht.
- Die Prüfungen nutzen begrenzte Kreditauskunftsdaten und dürfen den Bonitätsscore nicht beeinflussen.
Geplant oder für spätere Phasen vorgesehen
Noch ausstehend sind:
- niedrigere Schwellenwerte in den Zwischenphasen;
- die letzte Phase;
- die formelle Antwort auf die Konsultation mit dem Startdatum für Phase 1.
Noch nicht als vollständig in Kraft darstellen
Folgendes darf nicht als bereits geltend beschrieben werden:
- die endgültigen Schwellenwerte für alle Spieler;
- noch unveröffentlichte Schwellenwerte der Zwischenphasen;
- automatische Konsequenzen einer Prüfung.
Fazit
Ein Financial Risk Assessment ist eine gezielte Maßnahme für einen kleinen Teil der Kunden mit hohen Einzahlungen, keine allgemeine Einkommensprüfung für alle britischen Spieler. Es nutzt begrenzte Daten von Kreditauskunfteien, sollte die Bonitätsbewertung nicht verändern und erfordert nur selten Dokumente.





 Deutschland